搜 索
首页
协会介绍
协会工作
统计数据
会员专区
行业培训
行业标准
行业年会
二手车专区
协会快讯
首页
-
-
-
正文
车市扫描(2026年9月21日-9月27日)
时间: 2026-09-30 17:47:59 来源:
作者:中国汽车流通协会乘用车市场信息联席分会
1.本周车市概述
乘用车:
9月1-27日,全国乘用车市场零售125.8万辆,同比去年9月同期下降29%,较上月同期增长1%,今年以来累计零售1,297.3万辆,同比下降22%;9月1-27日,全国乘用车厂商批发147.4万辆,同比去年9月同期下降30%,较上月同期下降12%,今年以来累计批发1,865.7万辆,同比下降7%。
新能源:
9月1-27日,全国乘用车新能源市场零售82.7万辆,同比去年9月同期下降20%,较上月同期增长2%,今年以来累计零售750.1万辆,同比下降13%;9月1-27日,全国乘用车厂商新能源批发103.2万辆,同比去年9月同期下降11%,较上月同期下降7%,今年以来累计批发1,081万辆,同比增长7%。
渗透率:
9月1-27日,全国乘用车市场新能源零售渗透率65.7%;9月1-27日,全国乘用车厂商新能源批发渗透率70%。
生产:
9月第一至三周,全国纯燃料轻型车生产33万辆,同比去年9月同期下降52%,较上月同期增长47%;9月第一至三周,混合动力与插混总体生产26.5万辆,同比去年9月同期下降23%,较上月同期增长21%。
(此部分数据本周暂未更新)
2.2026年9月全国乘用车市场零售销量走势
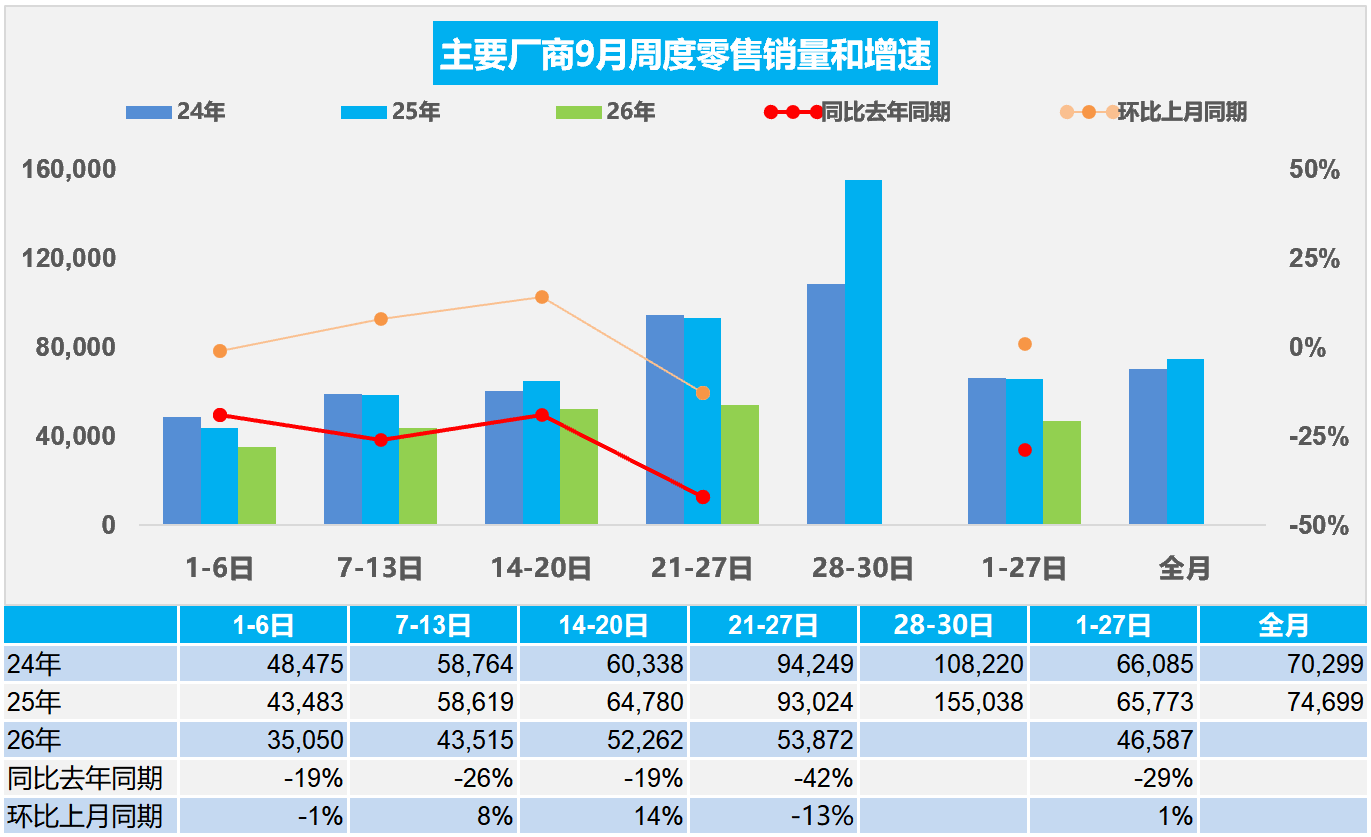
9月第一周,全国乘用车市场日均零售3.5万辆,同比去年9月同期下降19%,较上月同期下降1%。
9月第二周,全国乘用车市场日均零售4.4万辆,同比去年9月同期下降26%,较上月同期增长8%。
9月第三周,全国乘用车市场日均零售5.2万辆,同比去年9月同期下降19%,较上月同期增长14%。
9月第四周,全国乘用车市场日均零售5.4万辆,同比去年9月同期下降42%,较上月同期下降13%。
9月1-27日,全国乘用车市场零售125.8万辆,同比去年9月同期下降29%,较上月同期增长1%;今年以来累计零售1,297.3万辆,同比下降22%。
9月市场进入传统“金九银十”消费旺季,终端客流有望持续回暖。宏观层面,8月
制造业PMI
环比回升、CPI平稳,经济呈现“需求边际回暖、总量低位企稳”的运行特征,为车市回暖提供底部支撑。但9月面临去年同期的超高基数——2025年9月部分地区补贴停发前的抢购热潮推动当月零售创下历史峰值,高基数的效应将进一步抑制今年9月回升效果。本周是中秋假期,假期错峰的零售影响较大,零售同比下降42%也是正常的。
9月,乘用车市场进入传统销售旺季,地方促消费政策与车企促销活动持续,利好消费者需求释放,前期上市的新品持续上量,新车带来人气提升支撑市场表现。往年“
金九
”是大盘普涨,首购、换购一起释放,燃油、新能源都能分到增量;今年是存量博弈,此消彼长,增量基本集中在新能源,燃油车似乎没有新增需求。
7月末以来年内汽油累计上调已超830元/吨,而电动车新品魅力愈强,燃油车消费意愿持续受抑制。上游原材料价格有所回落,加之行业“反内卷”共识逐步深化,上游利润暴涨;价格压力从上游向整车端传导,行业上下游矛盾日益尖锐。虽然库存不高,但经销商运营压力仍在持续加大。
3.2026年9月全国乘用车厂商批发销量走势
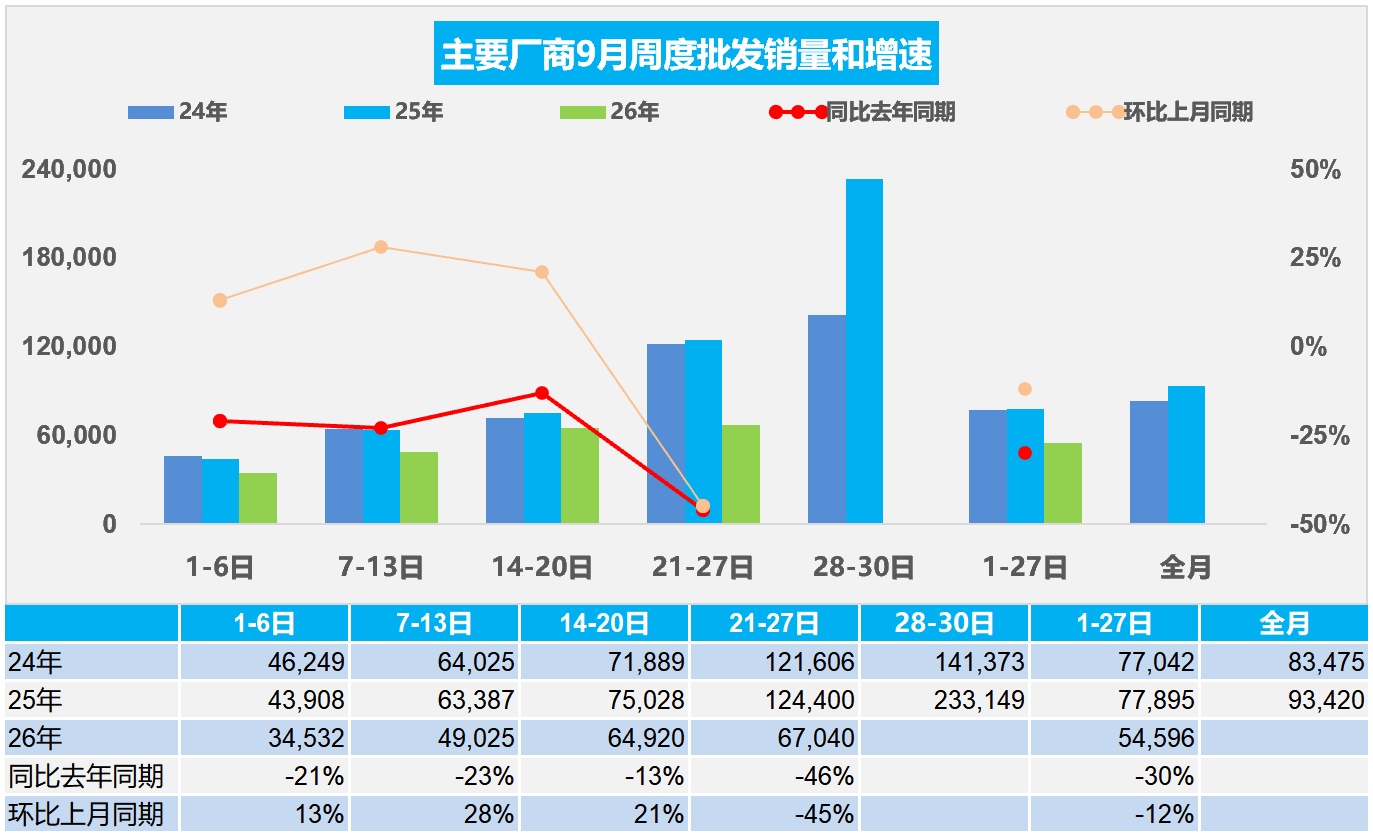
9月第一周,全国乘用车厂商日均批发3.5万辆,同比去年9月同期下降21%,较上月同期增长13%。
9月第二周,全国乘用车厂商日均批发4.9万辆,同比去年9月同期下降23%,较上月同期增长28%。
9月第三周,全国乘用车厂商日均批发6.5万辆,同比去年9月同期下降13%,较上月同期增长21%。
9月第四周,全国乘用车厂商日均批发6.7万辆,同比去年9月同期下降46%,较上月同期下降45%。
9月1-27日,全国乘用车厂商批发147.4万辆,同比去年同期下降30%,较上月同期下降12%;今年以来乘用车累计批发1865.7万辆,同比去年同期下降7%。
往年“金九银十”燃油车能分到的蛋糕,今年高油价下的油车需求会被进一步压缩。由于燃油车零售持续大幅度下降,9月前三周的燃油车内需生产下降52%,因此厂商销量总体低迷,前四周燃油车厂商批发下降53%。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,作为庞大的产业链体系,不可能按照订单简单的排产,还要考虑产销目标。大部分厂商销量和直营订单销售已经转为目标销售,没有积压订单也要实现部分车型的销量目标,因此前三周的厂商直营零售稍有改善,新能源渗透率异常偏高。本周是中秋假期,假期错峰的产销影响较大,厂商销量同比下降46%也是正常的。
4.9月新能源新品与技术线路跟踪
2026年1-9月新能源车免税目录共有22,760款,其中9月有355款新车型,相对近三年同期处于高位。2-9月的目录资源相对2025年同期相近数量,乘用车新品多、补贴少、市场低迷;卡车新品少补贴高市场好。9月免税目录新增车型355 款,环比8月652款大幅下滑。分品类看:乘用车仅65款,纯电、插混、增程申报款数同步收缩;客车仅7款,投放显著降温。专用车为当月主力,合计283款,其中纯电动266款,占到当月总款数七成以上。9月车型申报结构分化明显,乘用车、客车新车申报节奏放缓,专用车依旧是免购置税目录的核心支撑。
9月新增换电车型目录16款,环比8月16款持平。分品类看,乘用车仅1款纯电换电车型申报,投放持续低迷;专用车贡献15款,全部为纯电动车型,是本月换电目录的绝对主力。
9月纯电乘用车平均续航达561公里,较8月544公里继续提升;500公里以上区间合计占比 87%。2026年9月纯电动车型平均车重2007kg,远高于往年同期,新车电池搭载量维持高位。狭义插混平均车重2223kg,相对偏重。
5米以上中大型新品密集申报,增程赛道热度突出,
小米澎程N90
、问界M9T/M8EV、享界S9T、启境GX7、爱咖V27、东风猛士X70 等重磅增程车型集中亮相。纯电方面腾势N8/N9、理想i9、
小鹏G9L
、魏牌V9X 等旗舰车型申报,电池容量普遍突破100kWh,续航向700km+乃至900km+迈进。大尺寸车型车重普遍突破2.5吨,增程纯电续航持续走高,插混车型也向更长纯电续航升级,高端化趋势明显。
5.1-8月中国汽车出口745万辆,全年预计近1200万辆
2026年1-8月中国汽车实现出口745万辆,同比增速51%,8月中国汽车实现出口105万辆,同比增长37%,环比下降4%,同比走势总体较强, 环比走势暂时受阻。今年的主要动力仍是高油价和中国产品竞争力提升和全球南方国家市场的持续增长。8月的英国和澳大利亚、菲律宾出口环比回落较大。
2026年8月中国汽车出口总量的前10国家:俄罗斯96,650辆、墨西哥56,549辆、巴西53,223辆、比利时50,842辆、英国45,259辆、澳大利亚38,166辆、阿联酋30,146辆、意大利29,091辆、哈萨克斯坦27,538辆和菲律宾26983辆,其中本期较同期增量增长的前五是:俄罗斯38,025辆、巴西34,851辆、比利时22,560辆、墨西哥17,755辆和英国16,438辆。2026年1-8月累计整车出口总量的前10国家:俄罗斯638,224辆、巴西480,403辆、英国365,672辆、澳大利亚326,938辆、比利时322,562辆、墨西哥320,844辆、菲律宾214,359辆、意大利209,258辆、阿联酋196,117辆和阿尔及利亚190,045辆,其中本期较同期增量增长的前五是:俄罗斯351,617辆、巴西287,195辆、英国168,659辆、澳大利亚128,153辆和意大利112,246辆。
今年全年海关各类车型增速分化,乘用车出口增速逐步回升到53%,客车出口增长26%,货车出口增长42%,货车的增速慢于乘用车,相对于国内的燃油货车平稳走势,近期电动货车出口较好。乘用车内部的几类主力车型表现较均衡,2026年乘用车出口表现较强的是9座以下小客车,2026年9座以下客车占比45%,其中8月达到49%。虽然特斯拉出口回落的影响较大,低速车出口放缓,但8月自主的电动车出口增长较好。
2026年8月中国新能源汽车出口50万辆,同比增长58%;1-8月累计出口346万辆,增长70%的表现很好,8月新能源车出口环比7月下降8%。2026年8月中国汽车出口中纯电动占比28%(同比-1%),插混占比20%(同比+7%),混动占比7%(同比+1%),纯汽油车占比37%(同比-6%)。
2026年8月中国新能源汽车出口总量的前10国家:比利时48,740辆、英国37,419辆、巴西30,570辆、澳大利亚29,564辆、菲律宾25,265辆、泰国21,119辆、德国20,341辆、西班牙17,791辆、韩国17,136辆和意大利14,762辆,其中本期较同期增量增长的前五是:巴西22,542辆、比利时21,493辆、英国17,984辆、澳大利亚14,547辆和泰国9,811辆。2026年1-8月中国新能源汽车出口总量的前10国家:巴西337,104辆、比利时307,357辆、英国270,090辆、澳大利亚237,140辆、菲律宾188,170辆、泰国175,741辆、德国115,917辆、韩国110,354辆、意大利109,100辆和西班牙106,409辆,其中本期较同期增量增长的前五是:巴西207,158辆、澳大利亚137,390辆、英国136,346辆、比利时104,694辆和泰国90,935辆。
6.2026年8月中国汽车进口2.3万辆
2026年8月进口车进口2.3万辆,同比下滑51%,环比下降48%,降幅惊人。2026年1-8月进口汽车27万辆,同比下降17%。2026年1-8月乘用车中的进口轿车占比49%,但8月进口占比降到38%;进口9座以下小客2026年1-8月占比24%的表现较好;今年进口四驱SUV进口占比25%,8月回升到乘用车进口的46%;2026年1-8月进口混动增长8%的表现很好,纯电动乘用车下降37%,插混下降62%,进口新能源乘用车表现较弱。
8月进口车下滑压力仍较大。2026年8月进口最高的前10国家是:德国7,393辆、美国4,972辆、斯洛伐克3,645辆、英国2,366辆、日本2,173辆、墨西哥681辆、意大利335辆、奥地利306辆、泰国246辆和波兰67辆,其中本期较同期增量增长的前五是:美国2,070辆、墨西哥258辆、泰国246辆、泰国246辆和奥地利124辆。
2026年1-8月进口最高的前10国家是:日本129,253辆、德国59,183辆、美国27,559辆、斯洛伐克19,004辆、英国16,315辆、墨西哥4,156辆、奥地利3,838辆、泰国2,260辆、意大利696辆和瑞典675辆,其中本期较同期增量增长的前五是:日本3,825辆、泰国2,021辆、奥地利1,841辆、墨西哥1,269辆和中国530辆。
在进口车近几年持续下滑的背景下,202年8月雷克萨斯的进口豪车市场零售份额44.6%,高于2025年的37.6%约7个百分点。宝马、保时捷、路虎的表现总体相对稍好。
总体国产与进口豪华车市场的需求总体偏弱,其中北京、宁波、杭州、成都等地区的豪华车市场压力较大。
推荐内容
关于公开征集国家标准 GB/T 30323-2013《二手车鉴定评估技术规范》修订意见及修订项目起草单位的通知
2026年汽车以旧换新:精准施策,绿色升级
中国汽车流通协会分支机构2025年度工作总结会顺利召开
协会资讯 | 罗磊:坚定信心 二手车市场未来可期
没有永远的寒冬,只有永恒的革新——2025中国汽车流通行业年会坚定信心,奋楫扬帆“十五五”
肖政三:以质的提升驾驭行业之变,向着新质生产力发展方向奋勇前行
2025中国汽车经销商百强榜见证韧性生长的力量
肖政三:凝聚起汽车经销商持续变革、不断变强的坚韧力量
热点内容
关于公开征集国家标准 GB/T 30323-2013《二手车鉴定评估技术规范》修订意见及修订项目起草单位的通知
2026年汽车以旧换新:精准施策,绿色升级
中国汽车流通协会分支机构2025年度工作总结会顺利召开
协会资讯 | 罗磊:坚定信心 二手车市场未来可期
没有永远的寒冬,只有永恒的革新——2025中国汽车流通行业年会坚定信心,奋楫扬帆“十五五”
友情链接:
相关链接
中华人民共和国商务部
中国物流与采购联合会
天津汽车流通行业协会
广东省汽车电子商务促进会
汽车街
合作媒体
新浪汽车
搜狐汽车
百姓汽车
易车网
懂车帝